
Cara menghitung RAB bangunan dimulai dari dokumen desain yang terkendali, pemecahan pekerjaan menjadi item terukur, perhitungan volume, dan penerapan harga satuan yang sesuai dengan lokasi serta metode kerja. Hasilnya bukan sekadar angka total, melainkan dasar untuk menilai kelayakan anggaran, menyiapkan pengadaan, dan mengendalikan perubahan selama proyek berlangsung.
RAB yang dapat dipertanggungjawabkan juga menjelaskan versi dokumen, asumsi, biaya tidak langsung, kontingensi, pajak, dan tanggal acuan harga. Tanpa informasi tersebut, angka terlihat presisi tetapi sulit diperiksa ketika desain atau kondisi lapangan berubah.
Apa Itu RAB dan Apa Fungsinya?
Rencana anggaran biaya (RAB) adalah estimasi terstruktur atas biaya untuk lingkup pekerjaan tertentu. Pemilik proyek memakainya untuk menguji kelayakan anggaran, membandingkan alternatif desain, menyiapkan tender, mengendalikan kontrak, dan membaca dampak perubahan. Kontraktor dapat memakai perhitungan serupa untuk menyusun penawaran serta mengendalikan biaya internal, tetapi tujuan dan asumsi setiap pihak tidak selalu sama.
Tingkat ketelitian RAB mengikuti kematangan informasi. Estimasi pada tahap konsep tidak memiliki tingkat kepastian yang sama dengan RAB berdasarkan gambar kerja dan spesifikasi final. Karena itu, identitas dokumen perlu menyebut versi desain, tanggal, lokasi, lingkup, dan tujuan penggunaannya—misalnya untuk studi awal, tender, atau pengendalian pelaksanaan.
Langkah-Langkah Menghitung RAB Bangunan
Alur yang tertib membantu pemeriksa menelusuri asal setiap kuantitas dan harga. Secara umum, penyusunan RAB dilakukan melalui langkah berikut:
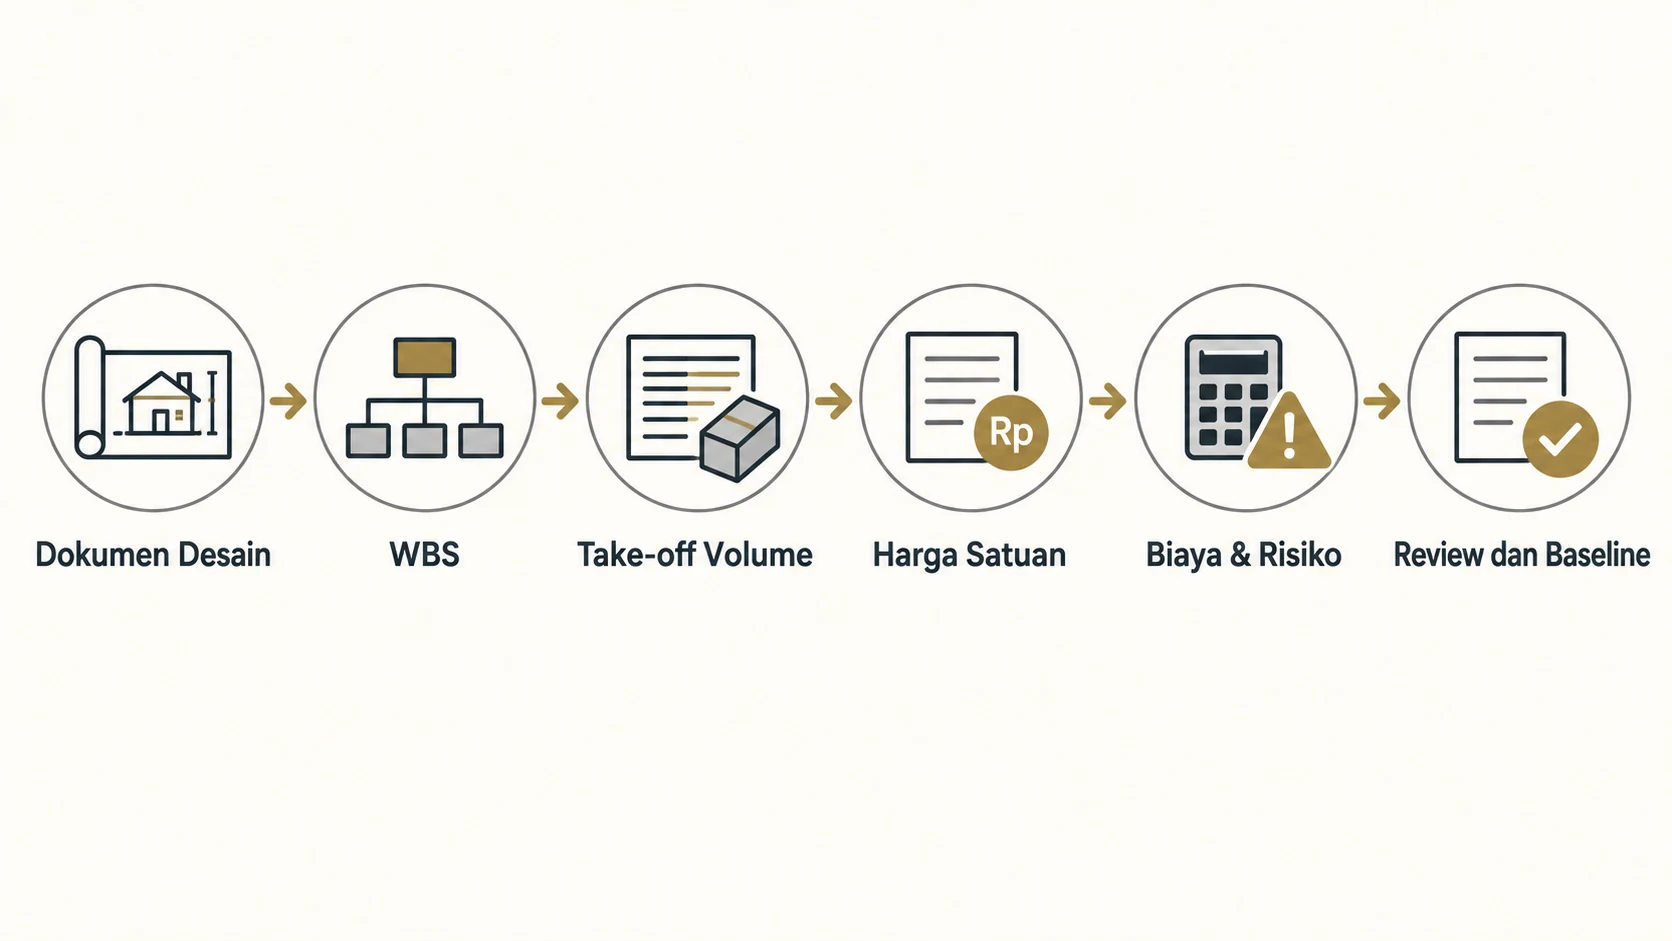
- Kunci gambar, spesifikasi, dan revisi yang menjadi dasar perhitungan.
- Susun work breakdown structure (WBS) agar seluruh lingkup terbagi menjadi paket dan item yang terukur.
- Hitung volume atau quantity take-off dengan satuan yang konsisten.
- Tentukan analisis dan harga satuan berdasarkan spesifikasi, metode kerja, lokasi, serta periode harga.
- Hitung biaya langsung setiap item, lalu kelompokkan subtotal per pekerjaan.
- Tambahkan biaya tidak langsung, kontingensi, pajak, dan komponen kontraktual dengan basis yang jelas.
- Review silang, catat asumsi, tetapkan baseline, dan kelola setiap revisi melalui log perubahan.
Urutan ini bukan format universal untuk semua kontrak. Struktur akhir harus mengikuti kebutuhan proyek dan aturan pengadaan yang berlaku. Namun, jejak dari dokumen desain hingga baseline biaya harus tetap dapat diperiksa.
Dokumen Dasar: Gambar, Spesifikasi, dan Daftar Pekerjaan
Mulailah dari set dokumen yang telah diidentifikasi versinya. Gambar arsitektur menjelaskan dimensi, ruang, finishing, dan elemen visual. Gambar struktur memuat elemen pemikul beban, ukuran, material, serta detail penulangan. Gambar MEP menjelaskan instalasi mekanikal, elektrikal, perpipaan, proteksi kebakaran, dan sistem lain yang masuk lingkup.
Spesifikasi menerangkan mutu material, metode, toleransi, kinerja, dan persyaratan pemasangan yang mungkin tidak terlihat pada gambar. Daftar pekerjaan atau WBS membantu memastikan setiap paket memiliki tempat. Jangan menggabungkan gambar lama dengan spesifikasi baru karena basis yang tidak konsisten dapat menghasilkan RAB yang tampak rapi tetapi keliru.
Sebelum take-off, lakukan pemeriksaan silang. Cari perbedaan dimensi, bukaan yang belum terkoordinasi, kebutuhan MEP yang belum mendapat ruang, dan item yang disebut dalam spesifikasi tetapi tidak muncul pada gambar. Jika informasi belum cukup, tulis asumsi dan tandai untuk klarifikasi; jangan menyajikannya sebagai kuantitas final.
Menghitung Volume dan Menentukan Harga Satuan
Pecah pekerjaan menjadi item yang dapat diukur dengan satuan konsisten. Beton umumnya dihitung berdasarkan volume, bekisting berdasarkan luas, tulangan berdasarkan berat, pipa berdasarkan panjang, dan peralatan tertentu berdasarkan unit. Metode pengukuran perlu disepakati agar dua pemeriksa tidak memakai definisi volume yang berbeda.
Biaya item = volume pekerjaan × harga satuan
Rumus tersebut sederhana, tetapi setiap komponennya perlu memiliki basis. Sebagai contoh, volume pelat dihitung dari panjang × lebar × tebal sesuai gambar. Biaya akhirnya tetap dipengaruhi mutu material, tenaga kerja, alat, faktor kehilangan material, akses, metode pengecoran, dan kondisi lokasi.
Harga satuan harus berasal dari sumber yang dapat dipertanggungjawabkan dan sesuai konteks. Permen PUPR Nomor 8 Tahun 2023 merupakan pedoman resmi untuk penyusunan perkiraan biaya pekerjaan konstruksi bidang PUPR. Untuk proyek di luar lingkup tersebut, ikuti dokumen kontrak dan sumber harga yang disepakati, lalu catat perbedaannya.
| Komponen | Yang perlu dicatat | Risiko jika diabaikan |
|---|---|---|
| Volume | Gambar, dimensi, satuan, metode pengukuran | Kuantitas ganda atau item terlewat |
| Harga tenaga, bahan, dan alat | Lokasi, periode, sumber, koefisien | Harga tidak sesuai kondisi proyek |
| Metode kerja | Produktivitas, akses, alat bantu, pekerjaan sementara | Harga satuan terlalu rendah atau terlalu tinggi |
| Asumsi | Batas lingkup, mutu, waktu, dan kondisi lapangan | Perbedaan tafsir saat tender atau pelaksanaan |
Biaya Langsung, Biaya Tidak Langsung, Kontingensi, dan Pajak
Biaya langsung dapat ditelusuri ke item pekerjaan, seperti material, tenaga kerja, alat, dan subkontrak. Biaya tidak langsung mendukung pelaksanaan tetapi tidak selalu melekat pada satu item, misalnya kantor lapangan, pengamanan, fasilitas sementara, pengujian, administrasi proyek, atau mobilisasi tertentu. Pengelompokan harus mengikuti struktur biaya proyek agar tidak terjadi perhitungan ganda.
Kontingensi adalah cadangan untuk ketidakpastian yang telah diakui, bukan ruang bebas untuk menutup semua kekurangan perencanaan. Besarannya perlu mempertimbangkan kematangan desain, risiko lokasi, strategi pengadaan, dan kebijakan pemilik proyek. Setiap penggunaan kontingensi sebaiknya memiliki alasan, persetujuan, dan catatan saldo.
Pajak, overhead, keuntungan, biaya pembiayaan, dan komponen kontraktual lain harus ditampilkan dengan basis yang jelas. Jangan menganggap semua RAB memakai urutan penambahan yang sama. Periksa apakah harga sudah termasuk pajak, dasar pengenaan overhead, dan pemisahan biaya pemilik proyek dengan biaya kontraktor.
Menjaga RAB Tetap Relevan saat Desain Berubah
Desain dapat berubah karena koordinasi teknis, kebutuhan ruang, optimasi, kondisi lapangan, permintaan pengguna, atau keputusan pengadaan. Setiap perubahan perlu memiliki jejak: dokumen pemicu, item terdampak, perubahan kuantitas, harga satuan, dampak waktu, dan status persetujuan.
Gunakan baseline RAB untuk membandingkan setiap versi berikutnya. Laporan perubahan sebaiknya memisahkan dampak volume, spesifikasi, harga pasar, metode kerja, dan waktu. Pemisahan ini membantu pemilik proyek memahami apakah anggaran naik karena lingkup bertambah, harga berubah, atau asumsi awal tidak lagi sesuai.
Sebelum perubahan dilaksanakan, selaraskan versi gambar, spesifikasi, dan RAB. Perubahan yang dikerjakan lebih dahulu lalu dihitung belakangan meningkatkan risiko perbedaan antara kontrak, pembayaran, dan kondisi aktual.
Untuk kontrol berkala, bandingkan anggaran, nilai kontrak, komitmen, biaya aktual, progres fisik, dan perkiraan biaya akhir. RAB baru berfungsi sebagai alat pengendalian ketika semua angka memakai definisi item dan periode pelaporan yang konsisten.
Checklist Review RAB Sebelum Digunakan
Review RAB bukan hanya mencari kesalahan aritmetika. Pemeriksa perlu memastikan bahwa lingkup, volume, harga, dan risiko saling terhubung. Gunakan checklist ringkas berikut:
- versi gambar, spesifikasi, addendum, dan tanggal acuan telah dicatat;
- seluruh paket pekerjaan memiliki item, satuan, dan batas lingkup yang jelas;
- item bernilai besar atau berisiko tinggi telah dihitung ulang secara independen;
- sumber harga, lokasi survei, periode, koefisien, dan asumsi mobilisasi dapat ditelusuri;
- biaya langsung dan tidak langsung tidak tumpang tindih;
- pajak, overhead, keuntungan, dan kontingensi memiliki dasar yang dinyatakan;
- perubahan desain telah masuk dalam revisi gambar dan revisi RAB yang sama;
- hasil review memiliki daftar temuan, dampak biaya, penanggung jawab, dan status tindak lanjut.
Pemeriksaan sampel perlu mencakup item bernilai besar sekaligus item kecil yang berulang. Pekerjaan finishing atau instalasi, misalnya, dapat berdampak besar karena akumulasi kuantitas meskipun nilai per unitnya tidak dominan.
Kesalahan yang Membuat RAB Menyesatkan
RAB kehilangan fungsinya ketika angka total disajikan tanpa basis perhitungan. Kesalahan yang sering terjadi antara lain memakai gambar yang sudah digantikan revisi baru, mencampur satuan, menggunakan harga tanpa tanggal acuan, atau menyalin kuantitas dari proyek lain tanpa menyesuaikan spesifikasi dan kondisi lokasi.
Pekerjaan sementara, mobilisasi, pengujian, proteksi, dan koordinasi juga kerap tidak memiliki item yang jelas. Item yang hilang dapat muncul sebagai biaya tambahan saat pelaksanaan, sedangkan item yang tumpang tindih berisiko dibayar dua kali. Review lintas disiplin membantu menemukan kedua masalah tersebut.
Hindari mengoreksi total hanya dengan menambah kontingensi. Pisahkan koreksi kuantitas, perubahan spesifikasi, perubahan harga, dan ketidakpastian. Dengan demikian, pemilik proyek dapat memilih tindakan yang tepat: mengubah desain, strategi pengadaan, lingkup, atau jadwal.
Minta Review RAB Berbasis Dokumen Terbaru
Jika Anda perlu memastikan RAB konsisten dengan gambar dan spesifikasi terbaru, siapkan set dokumen, lokasi proyek, status desain, serta tujuan penggunaan RAB. Dhananjaya dapat membantu memetakan item, asumsi, dan perubahan yang perlu diperiksa sebelum anggaran digunakan untuk keputusan tender atau pelaksanaan.
Untuk koordinasi proyek yang lebih luas, pelajari layanan pengawasan dan manajemen konstruksi Dhananjaya.
FAQ tentang RAB Bangunan
Apa saja isi RAB bangunan?
RAB umumnya memuat uraian pekerjaan, satuan, volume, harga satuan, jumlah biaya per item, subtotal, biaya tidak langsung, kontingensi bila ditetapkan, pajak, dan total. Dokumen pendukung perlu mencantumkan basis gambar, spesifikasi, tanggal harga, lokasi, serta asumsi.
Mengapa volume RAB bisa berbeda dari realisasi?
Perbedaan dapat terjadi karena revisi gambar, kondisi lapangan, metode pengukuran, faktor kehilangan material, pekerjaan sementara, atau pekerjaan tambah-kurang. Selisih harus diperiksa terhadap dokumen kontrak dan catatan pengukuran, bukan langsung dianggap sebagai kesalahan satu pihak.
Bagaimana menangani perubahan desain dalam RAB?
Catat perubahan berdasarkan revisi gambar atau instruksi resmi, ukur dampak kuantitas dan harga, periksa pengaruh terhadap waktu, lalu minta persetujuan sesuai kewenangan kontrak. Setelah disetujui, perbarui RAB dan baseline agar laporan berikutnya memakai basis yang sama.

